Índice
Irapuato suma 11 mil empleos formales en cinco años; inversiones comprometen otros 7 mil 834.
Falta de empleo impulsa a más jóvenes a emprender: Asem..
Subsidios de China a su industria equivalen al 50% del PIB de México en un año: Alacero.
México pierde 115 mil 100 mdp en inversiones por inseguridad; extorsión, el delito más frecuente.
Ensamble de autos tiene su peor caída desde el 2021.
Las razones de fondo de la caída automotriz.
Sostenibilidad, una decisión de negocio que redefine a la industria automotriz.
Obrera
Irapuato suma 11 mil empleos formales en cinco años; inversiones comprometen otros 7 mil 834
El Economista
Irapuato registró 11 mil 326 empleos formales adicionales entre 2021 y 2026, un crecimiento de 9.4%, de acuerdo con las cifras presentadas por el gobierno municipal. A ese avance se suman 18 proyectos de inversión que representan más de mil 554 millones de dólares y que tienen comprometida la generación de otros siete mil 834 empleos directos, aunque estos últimos corresponden a puestos proyectados y no necesariamente a plazas ya concretadas.
Durante una entrevista con El Sol de Irapuato, la alcaldesa Lorena Alfaro García destacó el crecimiento económico del municipio y señaló que, durante su gestión, han llegado proyectos industriales que han contribuido a fortalecer la actividad productiva y la generación de puestos de trabajo.
La información municipal señala que los trabajadores registrados ante el Instituto Mexicano del Seguro Social (IMSS) pasaron de 120 mil 201 en 2021 a 131 mil 527 en 2026. La diferencia representa un incremento de 11 mil 326 empleos formales en ese periodo.
“Está demostrado que en los últimos cinco años, a través de los registros del Seguro Social, hay un incremento en los empleos: 9.4% de incremento en los empleos. Tenemos más de dos mil 500 unidades económicas más de 2021 a la fecha que nosotros llevamos gobernando y vamos a seguir haciendo este impulso para que la inversión siga llegando, para que los empleos se sigan generando, porque todo eso se traduce en un ingreso para las familias y en un bienestar para todas y todos”, declaró la presidenta municipal.
Más empresas, pero también proyectos por concretar
El crecimiento del empleo formal no es el único indicador que presentó el gobierno municipal. De acuerdo con los datos del Instituto Nacional de Estadística y Geografía (INEGI) incluidos en el balance económico, las unidades económicas registradas en Irapuato aumentaron de 25 mil 181 a 27 mil 682, alrededor de dos mil 500 establecimientos adicionales, principalmente micro y pequeñas empresas.
En materia de inversión, el documento municipal reporta 18 proyectos por más de mil 554 millones de dólares, con el compromiso de generar siete mil 834 empleos directos. Durante la entrevista, sin embargo, Alfaro García habló de 19 proyectos industriales que han llegado a Irapuato en los últimos años.
La alcaldesa explicó que los empleos comprometidos por estas inversiones se van incorporando conforme avanzan los proyectos, por lo que su generación no ocurre necesariamente de manera simultánea.
“Y cuando hablo de estos proyectos de inversión grandes, estamos hablando de 19 que se han dado en los últimos años, pues llegan con empleos comprometidos que se van consolidando sobre la marcha. Y bueno, pues también ahí es importante decir que cuando hablamos de 2 mil 500 nuevas unidades económicas, no vienen solas; son unidades económicas que el INEGI nos reporta que hay de crecimiento en la ciudad de 2021 a la fecha, pero vienen acompañadas también de empleos para las personas”, señaló la mandataria.
Alfaro García atribuyó la llegada de inversiones a factores como la ubicación geográfica de Irapuato, su conectividad carretera y ferroviaria, la cercanía con un aeropuerto y las condiciones que ofrece el municipio para la instalación de empresas.
También mencionó la certeza jurídica, la coordinación con el Gobierno del Estado y las facilidades administrativas como elementos que buscan mantener atractivo al municipio para nuevos proyectos.
Entre los mecanismos de atención a inversionistas, destacó la plataforma GeoUrbani, que integra a 11 dependencias municipales para gestionar proyectos mediante expedientes digitales y procesos paralelos. Según el balance municipal, esta herramienta redujo 60% el tiempo de atención, al pasar de 397 a 155 días hábiles.
La alcaldesa sostuvo que el objetivo es mantener la llegada de inversiones y facilitar la apertura de negocios, al señalar que los establecimientos de bajo riesgo pueden obtener autorizaciones mediante el Sistema de Apertura Rápida de Empresas en un plazo de 48 horas.
El crecimiento reportado deja dos indicadores distintos para medir el desempeño económico de la ciudad: los empleos formales que ya están registrados y los puestos que todavía dependen de la consolidación de proyectos de inversión. La evolución de estos últimos permitirá conocer cuánto de la inversión anunciada se traduce efectivamente en nuevas oportunidades laborales para la población.
________________________________________________________________________________________________________________
Falta de empleo impulsa a más jóvenes a emprender: Asem
El Economista
La necesidad de generar ingresos y las dificultades para encontrar empleo están llevando a los mexicanos a emprender más jóvenes, detalla la Radiografía del Emprendimiento en México 2026, realizada por la Asociación de Emprendedores de México (Asem).
El estudio, creado en colaboración con EY y el Tecnológico de Monterrey, señala que el 44% de los emprendedores inicia su negocio entre los 25 y 34 años, aunque la edad promedio para emprender es de 31.6 años.
Liliana Orozco, coordinadora de investigación de la Asem, explicó que esta tendencia es multifactorial: los cambios demográficos, el desempleo y la informalidad laboral. De acuerdo con datos del Instituto Nacional de Estadística y Geografía (Inegi) citados por la especialista, 39.4% de la población desocupada en México tiene entre 20 y 29 años.
“El emprendimiento se vuelve una opción cada vez más necesaria para complementar los ingresos”, señaló Liliana Orozco. En este contexto, emprender por necesidad se mantiene como el principal motivo para crear micro y pequeñas empresas.
En ello coincide Juan Carlos Cante, presidente de la Asem, quien detalló que la adopción de Inteligencia Artificial en las grandes compañías está provocando recortes, a esto se suma el efecto del aumento al salario mínimo, pues ahora una persona con un nivel educativo bajo gana casi lo mismo que el que estudia una carrera, por lo que emprender se convierte en una alternativa.
Sin embargo, iniciar un negocio no significa hacerlo sin experiencia. En promedio, quienes fundan una empresa en México tienen 9.5 años de trayectoria laboral previa, solo 11.3% creó su compañía sin haber trabajado antes.
Las personas que fundan empresas en México ya tienen una trayectoria laboral, que les trae conocimiento, vínculos, contactos y experiencia”, explicó Liliana Orozco.
Según la investigación, quienes cuentan con experiencia laboral registran más ventas, mayores encadenamientos con grandes empresas y una mayor esperanza de vida de sus negocios.
El financiamiento sigue siendo un desafío
La Radiografía, elaborada a partir de encuestas a cerca de 4,000 personas fundadoras de empresas, también identifica dificultades para acceder a capital, de hecho, el 93.8% de los emprendedores ha financiado su negocio con recursos propios, mientras que solo 8.4% ha recibido capital de fuentes gubernamentales o privadas.
El acceso al crédito también muestra cambios. En la edición 2024, el 68.5% de las empresas reportó haber obtenido préstamos; para 2026, la proporción bajó a 57.8 por ciento.
“El tipo de fuentes de préstamos o crédito que han bajado son los recursos propios o de los socios de la empresa y los familiares o amistades, mientras que los que están subiendo son los bancos y las fintech, sofomes y sofipos; las instituciones financieras no bancarias”, señaló la investigadora.
Asimismo, hay una autoexclusión en el acceso al crédito y préstamos, debido a que el 80% de quienes nunca han obtenido un crédito tampoco lo ha solicitado. Para Liliana Orozco, esta autoexclusión refleja una aversión al riesgo y limita el aprovechamiento de la deuda como herramienta para impulsar el crecimiento empresarial.
Solo 7.8% del total de empresas del país solicitó préstamos y no los obtuvo, los motivos principales fueron porque no cumplían con la documentación o porque les pedían mejor historial crediticio.
La Inteligencia Artificial gana terreno
Otro cambio relevante es la adopción de Inteligencia Artificial, que pasó de 54.5% a 70.2% en un año. Entre quienes utilizan estas herramientas, 57.8% considera que harán más competitiva a su empresa; la proporción sube a 75.4% entre quienes las emplean para automatizar procesos.
El ahorro de tiempo es el beneficio más señalado, seguido de la reducción de costos y errores, así como la mejora en la toma de decisiones y las principales aplicaciones son diseño gráfico, análisis de datos y generación de textos.
No obstante, el tiempo liberado no siempre se traduce en descanso; el 73.4% afirma que ahorra horas de trabajo, aunque estas suelen destinarse a otras actividades de gestión empresarial.
“Nuestro país requiere empresas más productivas y competitivas. Para ello es clave transitar de modelos de negocio tradicionales y con baja digitalización hacia modelos innovadores con digitalización transversal en sus áreas y procesos”, señaló Juan Carlos Cante.
Nuestro país requiere empresas más productivas y competitivas. Para ello es clave transitar de modelos de negocio tradicionales y con baja digitalización hacia modelos innovadores con digitalización transversal en sus áreas y procesos”, señaló Juan Carlos Cante.
________________________________________________________________________________________________________________
Subsidios de China a su industria equivalen al 50% del PIB de México en un año: Alacero
El Economista
Los subsidios otorgados por China a sus sectores industriales ascienden a los 980,000 millones de dólares anuales, equivalente al 50% del PIB total de México generado en un año, reveló el último informe de la Asociación Latinoamericana del Acero (Alacero) y cifras respaldadas por el Fondo Monetario Internacional (FMI).
“Esta inyección masiva de capital público coloca a los productores latinoamericanos en un terreno de juego sumamente asimétrico, donde competir por costos se vuelve una tarea titánica e insostenible”, afirmó Ezequiel Tarvernelli, director de Alacero.
En el marco del Summit 2026 organizado por Alacero, en los últimos 20 años, América Latina perdió 4 puntos porcentuales de su PIB industrial, registrando desplomes aún más drásticos de hasta 7 puntos en economías clave como la de Brasil.
En México 4 de cada 10 kilogramos de acero que se consumen son importados, siendo China el origen de aproximadamente la mitad de este volumen.
Tavernelli subrayó que esta avalancha de acero extrarregional a precios inusuales contrasta con el crecimiento sostenido del consumo interno en la región, impulsado por la demanda de infraestructura, autopistas, puertos y aeropuertos.
Sin embargo, lamentó que todo el incremento de consumo de acero en la última década se lo hayan llevado las importaciones, y en los últimos cinco años, específicamente China.
Refirió que tan solo del periodo prepandemia a postpandemia, del año 2019 al 2026, las importaciones de acero chino en Latinoamérica pasaron de 30% a 40%, aumento que preocupa.
Pese a los aranceles impuestos por México y otras naciones latinoamericanas al acero chino, el directivo de Alacero afirmó que siguen entrando en todos los países, “porque viene de otro origen, sospechosamente en algunos países como Brasil empezó a aumentar Vietnam, hoy ya Vietnam es un país que ingresa más acero en Brasil que China y eso pasó en meses. Entonces, hay que tener mucho cuidado con eso, porque son dinámicos también los exportadores hacia nuestra región”, agregó.
Comentó que los pueblos latinoamericanos basan su crecimiento con la industria, “no podemos abandonar esa visión de que podemos integrarnos todos los países latinoamericanos, pero si no tomamos medidas rápido y de una manera ordenada, estamos perdiendo industria”, advirtió el director de Alacero.
________________________________________________________________________________________________________________
Inversiones
México pierde 115 mil 100 mdp en inversiones por inseguridad; extorsión, el delito más frecuente
El Financiero
La inseguridad llevó al 14.5 por ciento de los negocios mexicanos a cancelar inversiones en 2025 y generó costos equivalentes al 0.46 por ciento del producto interno bruto (PIB), con la extorsión como el delito más frecuente, informó este martes el Instituto Nacional de Estadística y Geografía (Inegi).
La Encuesta Nacional de Victimización de Empresas (ENVE) 2026 mostró que las medidas preventivas de los establecimientos privados concentraron el 51.2 por ciento del coste económico, frente al 48.8 por ciento correspondiente a pérdidas por delitos.
“El costo total a consecuencia de la inseguridad y el delito en unidades económicas se estimó en un monto de 115.100 millones de pesos (unos 6.208 millones de dólares)”, 0.46 por ciento del PIB mexicano, detalló el organismo autónomo.
Además de cancelar inversiones, el 17.6 por ciento de los establecimientos redujo horarios de producción o venta; el 19.2 por ciento abandonó o minimizó el uso de efectivo; el 8.2 por ciento dejó de hacer negocios con otras empresas y el 5.7 por ciento canceló rutas de distribución.
Estas decisiones respondieron a delitos sufridos o al propósito de prevenirlos.
Entre los 32 estados mexicanos, Tabasco, en el sureste del país, destacó con un 32.1 por ciento de establecimientos que cancelaron inversiones, seguido de Morelos (27.4 %) y Puebla (23.9 %).
La extorsión sumó 787.000 casos, de los cuales el 91 por ciento ocurrió por teléfono, equivalentes a 716.000 hechos.
Su incidencia fue de 1.467 casos por cada 10.000 establecimientos, seguida del robo hormiga (954) y el robo o asalto de bienes o dinero (885). Estos delitos concentraron el 59 por ciento del total.
El Instituto Nacional de Estadística y Geografía (Inegi) estimó 3 millones de delitos contra 1.4 millones de establecimientos, con 2.2 hechos por víctima.
La proporción de negocios afectados bajó del 27.2 por ciento en 2023 al 25.9 por ciento en 2025, aunque su número aumentó desde 1.3 millones.
Los establecimientos medianos registraron la mayor victimización (51.9 %), seguidos de los grandes (48.4 %), mientras el comercio encabezó los sectores (30.5 %) afectados.
A nivel estatal, Baja California, Querétaro y Chihuahua presentaron las mayores tasas estatales.
El reporte señaló que solo se denunció el 9.9 por ciento de los delitos y el 8.2 por ciento derivó en una carpeta de investigación.
El 91.8 por ciento quedó sin denuncia, sin cambio estadísticamente significativo frente a 2023.
Entre los casos con investigación abierta el 46.4 por ciento seguía en trámite y en el 29 por ciento no sucedió nada.
La pérdida de tiempo destacó entre las razones para no denunciar.
Del total de delitos presenciados por empleados o propietarios, el 5.3 por ciento implicó agresiones físicas.
En marzo-mayo de 2026, el 71.2 por ciento de los establecimientos percibió inseguro su estado y el 54.8 por ciento consideró inseguro transportar productos por carretera.
La inseguridad fue el principal problema para el 57.1 por ciento de los negocios.
El 70.5 por ciento consideró corrupta a la policía de tránsito municipal, mientras la Marina obtuvo la mayor valoración de efectividad, con el 88 por ciento.
________________________________________________________________________________________________________________
Automotriz
AMIA: México mantiene liderazgo en el mercado automotriz de Estados Unidos y fortalece sus exportaciones
México Industry
La producción de vehículos ligeros en México cayó 4% entre enero y octubre de 2026, al sumar 3 millones 254,062 unidades frente al mismo periodo de 2025, de acuerdo con cifras de la Asociación Mexicana de la Industria Automotriz (AMIA).
Adriana Ramírez, gerente de Estudios Económicos de la AMIA, informó que tan solo en octubre se ensamblaron 302,803 vehículos, lo que representó una disminución de 17.7% respecto al mismo mes de 2025.
Por segmentos, las SUV concentraron 47.5% de la producción nacional, aunque registraron una caída de 8.9% en el acumulado de enero a octubre. En contraste, las pickups, que representaron 31% de la fabricación, reportaron un crecimiento de 10.5%, con lo que se colocaron entre las categorías de mejor desempeño.
Los vehículos compactos presentaron una disminución de 13.4%, mientras que los subcompactos y los vehículos de lujo registraron retrocesos de 1.9% y 1.3%, respectivamente. Por su parte, las minivans destacaron con un crecimiento de 152.6%, aunque mantienen una participación reducida dentro de la producción total.
Exportaciones de vehículos mexicanos retroceden 3.3% entre enero y octubre de 2026
En materia de comercio exterior, México exportó 2 millones 786,760 vehículos ligeros entre enero y octubre de 2026, una disminución de 3.3% frente al mismo periodo de 2025. Durante octubre, los envíos al extranjero sumaron 258,137 unidades, con una caída anual de 17.9%.
Las SUV mantuvieron el liderazgo entre los vehículos exportados, con una participación de 51.1% del total, aunque registraron una contracción de 8.3%. Las pickups representaron 31.8% de las exportaciones y crecieron 9.4%, mientras que los compactos, con 13.5% de participación, disminuyeron 10.4%.
En las demás categorías, los vehículos de lujo y los subcompactos registraron incrementos de 1.6% y 3.9%, respectivamente, aunque su participación en los envíos internacionales se mantuvo en niveles reducidos.
Estados Unidos permaneció como el principal destino de los vehículos mexicanos, con 2.13 millones de unidades y una participación de 76.6% de las exportaciones, aunque presentó una disminución anual de 6%.
Canadá ocupó la segunda posición, con 338,401 vehículos y un crecimiento de 7.1%. Su participación aumentó de 11% en 2025 a 12.1% durante los primeros diez meses de 2026. En conjunto, ambos mercados concentraron 88.7% de las exportaciones mexicanas.
Alemania se ubicó como el tercer destino, con 75,507 unidades y una contracción de 13%. Por otra parte, Brasil destacó entre los mercados con mayor crecimiento, al registrar un avance de 108.1%, con envíos que pasaron de aproximadamente 24,000 a cerca de 50,000 unidades, lo que elevó su participación de 0.8% a 1.8%.
Colombia también presentó un comportamiento positivo, con un incremento de 13.1%, mientras que El Salvador registró un crecimiento de 790.4%, el mayor avance porcentual entre los diez principales destinos de exportación.
En contraste, Argentina presentó una disminución de 43%, seguida de Japón, con 28.8%; Reino Unido, con 24.4%, y Australia, con 24.2%.
Ramírez destacó que durante los últimos meses se ha observado una mayor diversificación de los destinos comerciales, particularmente hacia América Latina, con Brasil, Colombia y El Salvador entre los mercados que han ganado dinamismo. No obstante, Estados Unidos y Canadá mantienen la mayor concentración de los envíos.
México mantiene liderazgo entre los vehículos importados en Estados Unidos
En cuanto al mercado de Estados Unidos, las ventas de vehículos ligeros sumaron 13.3 millones de unidades entre enero y octubre de 2026, una disminución de 1.5% frente a los 13.5 millones comercializados durante el mismo periodo de 2025.
Pese a la contracción del mercado estadounidense, México se mantuvo como el principal país de origen de los vehículos importados por ese mercado, con una participación de 16% de las ventas totales.
La evolución de la producción y las exportaciones durante los próximos meses estará vinculada al comportamiento de la demanda estadounidense, debido a la concentración de los envíos mexicanos en Norteamérica.
________________________________________________________________________________________________________________
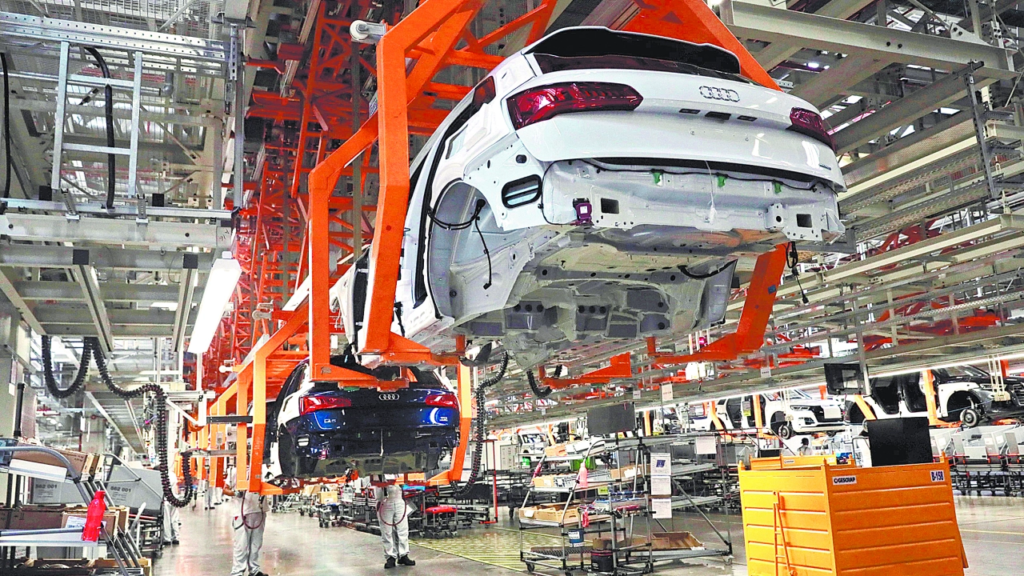
Ensamble de autos tiene su peor caída desde el 2021
El Economista
México fabricó 302,803 vehículos ligeros en octubre del 2026, cifra que se traduce en una disminución de 17.7% frente a igual mes del año anterior; mientras que exportó 258,137 unidades, con una caída de 17.9%, derivado del impacto arancelario del 25% que enfrentan las empresas al vender en Estados Unidos. Ambos porcentajes representan una baja no observada desde la pandemia en 2021, cuando se redujeron 19.9%, de acuerdo con el Inegi.
Los resultados del Registro Administrativo de la Industria Automotriz de Vehículos Ligeros (RAIAVL), elaborado por el instituto, revelan que la caída de la fabricación y exportación de autos es reflejo del comportamiento de Estados Unidos, destino que redujo 17.6% sus compras a México. La industria automotriz envió 202,724 unidades a ese país durante octubre, lo que contrasta con las 245,912 que se exportaron en el 2025.
“Estados Unidos se mantiene como el principal destino de exportación de vehículos ligeros mexicanos con 2.13 millones de unidades de enero a octubre y una participación de 76.6% del total. Sin embargo, registra una disminución de 6% respecto de 2025”, comentó Adriana Ramírez, analista de AMIA.
En conferencia de prensa, la especialista señaló que Canadá consolida su posición como el segundo mercado más importante, con 338,440 autos exportados por México, un crecimiento de 7.1% y una participación de 12.1%, superior al 11% registrado en 2025. América del Norte concentra el 88.7% de las exportaciones totales.
Alemania se mantiene como el tercer destino con 75,507 unidades y una participación de 2.7%, aunque representa una contracción anual de 13%; le sigue Brasil, que destaca por su dinamismo al registrar un crecimiento de 108.1%, pues pasó de 24,000 a 50,000 unidades procedentes de México. Colombia y El Salvador también presentan resultados positivos, con incrementos de 13.1% y 790.4%, respectivamente; este último registra el mayor crecimiento porcentual entre los 10 principales destinos.
La marca más golpeada por la baja demanda estadounidense es General Motors, que disminuye 47.2% su exportación al mundo, aunque más del 90% de esta va con destino al país vecino del norte. Además, la marca estadounidense se vio afectada luego de que Estados Unidos anuló la política de incentivos a autos eléctricos, lo cual obligó a frenar la producción en nuestro país.
También se observa el efecto de Mercedes-Benz, que dejó de fabricar autos en México. Otras marcas afectadas en exportaciones son Mazda, con 32.5%; Ford, con 21.4%; BMW, con 23%; Stellantis (Chrysler), con 12.9%, y Volkswagen, con 11.9 por ciento.
Se ajusta a la baja
De enero a octubre, la industria automotriz fabricó 3 millones 254,062 vehículos, lo que representa una caída de 3.9% respecto del mismo lapso del 2025. Del total, los camiones ligeros (SUV y pick up) dominaron la fabricación con el 78.7%, mientras que los automóviles representaron el 21.3% restante. Se exportaron 2 millones 786,760 vehículos, una disminución de 3.3% en comparación con enero-octubre de 2025, de acuerdo con el Inegi.
Ante la incertidumbre global, analistas como Gerardo Gómez, director de la consultoría J.D. Power, realizaron un ajuste a la baja en el dato de producción total para México al cierre del 2026. “Estamos haciendo un ajuste a la baja de 3.8 millones de unidades fabricadas, cuando se estimaba en 3.9 millones de autos”, dijo.
En una entrevista reciente, el presidente de la AMIA, Rogelio Gariza, sostuvo que hasta el momento todas las compañías están absorbiendo el impacto de las tarifas arancelarias del 25 por ciento. “(Pero) eso no puede ser permanente, porque entonces se va a empezar a reflejar tanto en los costos de los vehículos, como en los precios de los vehículos”.
Asimismo, la AMIA expresó su preocupación por la propuesta estadounidense de endurecer las reglas de origen del sector para México y Canadá. Y es que, agregó, aumentar la participación obligatoria de contenidos regionales podría generar mayores costos de producción, reducir la inversión y debilitar la competitividad de la industria.
________________________________________________________________________________________________________________
Las razones de fondo de la caída automotriz
Nación 321 (Opinión)
Las cifras que publicó el INEGI el lunes son contundentes. En octubre, la producción de vehículos ligeros en México cayó 17.7 por ciento anual y las exportaciones, 17.9 por ciento.
Pero, para medir el alcance del golpe hay que distinguir cuánto responde a ajustes temporales y cuánto a cambios que pueden durar años.
El desglose por empresa y modelo muestra una contracción desigual. Se combinan reestructuraciones corporativas, traslados de producción y paros por cambio de modelo. Los aranceles influyen en ese reacomodo, pero su efecto depende del vehículo y de la integración de sus componentes.
La demanda tampoco ofrece una respuesta simple. Según cifras preliminares de MarkLines, las ventas estadounidenses de autos crecieron 3.5 por ciento anual en octubre.
Veamos las cifras de los primeros diez meses del año. De enero a octubre se produjeron en el país 3.25 millones de vehículos, 133 mil 872 menos que un año antes. Nissan redujo su producción en 139 mil 318 unidades, una disminución superior a la caída neta de toda la industria. El resto de las armadoras, en conjunto, compensó una pequeña parte de esa pérdida.
Ese resultado coincide con la reestructuración global de Nissan y el cierre de CIVAC, en Morelos, y de COMPAS, la planta que compartía con Mercedes-Benz en Aguascalientes. Pero hay una distinción decisiva: la producción de CIVAC fue trasladada a Aguascalientes, donde en abril arrancó el ensamble de pickups.
El cierre de una instalación no equivale a perder todo su volumen para el país. Para atribuir la caída a cada decisión hace falta seguir los modelos.
En la caída específica de octubre destacan General Motors y Stellantis. La producción de GM bajó 45.5 por ciento. Entre septiembre y octubre, Silao tuvo un paro de cuatro semanas para adaptarse a la nueva generación de las pickups Silverado y Sierra. Al mismo tiempo, Ramos Arizpe dejó de fabricar la Blazer de gasolina, cuya producción se traslada a Tennessee. En Toluca, la producción de Jeep Compass cayó cerca de 90 por ciento; su siguiente generación está asignada a Illinois.
Son procesos con consecuencias diferentes. El efecto de un paro debería atenuarse al normalizarse la producción, aunque eso no recupera automáticamente las unidades que dejaron de fabricarse. Un traslado al extranjero modifica la capacidad de México para abastecer ese mercado. GM ilustra esa combinación: retira un modelo y renueva en Guanajuato una de sus líneas más rentables.
Comparar enero-octubre de 2026 con el mismo periodo de 2024, antes de los nuevos aranceles automotrices estadounidenses, permite poner los resultados en perspectiva. Stellantis crece 12.6 por ciento frente a 2025, pero apenas supera en 2.8 por ciento su nivel de 2024. Volkswagen avanza 10.5 por ciento anual y todavía está 7.6 por ciento abajo de aquel nivel. Toyota y Kia lo superan en 30.5 y 15.4 por ciento, respectivamente. Mazda y Nissan están alrededor de 25 por ciento por debajo.
La mezcla de productos ayuda a entender esas diferencias. Según la AMIA, entre enero y octubre la producción de pickups creció 10.5 por ciento y representó 31 por ciento del total. La de SUV cayó 8.9 por ciento y la de compactos, 13.4 por ciento. Toyota fabrica aquí la Tacoma. Kia, cuyo portafolio mexicano incluye el compacto K4, muestra que el segmento no basta para explicar el resultado: también deben examinarse los lanzamientos y los mercados de destino.
El esquema arancelario favorece de manera distinta a cada vehículo. El informe que el USTR entregó al Congreso en julio explica que autos y SUV originarios de Japón, Corea del Sur y la Unión Europea tienen una tasa de referencia de 15 por ciento; ciertas pickups conservan el arancel ordinario de 25 por ciento. Los vehículos mexicanos que cumplen el T-MEC pueden pagar 25 por ciento sobre su contenido no estadounidense, previa acreditación y aprobación.
Por eso, México vio erosionarse su ventaja en autos y SUV, aunque la carga arancelaria efectiva depende de cada modelo. Con 40 por ciento de contenido estadounidense aprobado, por ejemplo, ese gravamen equivaldría a 15 por ciento del valor del vehículo. Frente a pickups importadas que pagan 25 por ciento sobre el valor completo, la integración regional ofrece una ventaja.
Las pickups están ganando peso en la producción mexicana. Esa fortaleza también concentra riesgos: GM prevé incorporar su fabricación en Orion, Michigan, en 2027.
La nueva capacidad en Estados Unidos no tiene por sí sola como consecuencia un recorte equivalente en México, pero aumenta la competencia por las siguientes inversiones.
La pregunta para la revisión del T-MEC del próximo año es cuánto durará la ventaja del segmento que hoy evita que nuestra industria automotriz se desplome.
________________________________________________________________________________________________________________
Sostenibilidad, una decisión de negocio que redefine a la industria automotriz
El Economista
La reducción de emisiones, el ahorro de agua y la eficiencia energética dejaron de ser únicamente compromisos ambientales para convertirse en factores que inciden directamente en la competitividad, los costos operativos y la resiliencia de la industria automotriz. En México, donde el transporte representa 23% de las emisiones totales de gases de efecto invernadero, la transformación de los procesos productivos y de la movilidad plantea oportunidades, pero también desafíos de infraestructura, inversión y regulación.
Zobeida Gutiérrez, directora del equipo CAP 50 de Valeo, considera que la sostenibilidad dejó de ser una iniciativa complementaria para ocupar un lugar central en las decisiones empresariales. Sostiene que el cambio debe comenzar desde la gobernanza corporativa, incorporando los impactos ambientales y sociales en la planeación estratégica, y trasladarse a las operaciones mediante acciones medibles.
En el sector manufacturero, explica, esto implica acelerar la eficiencia energética, reducir el consumo de agua y descarbonizar las líneas de producción, sin esperar a que los compromisos establecidos para 2030 se conviertan en exigencias inmediatas. La sostenibilidad, señala, es actualmente una condición operativa para las empresas que buscan mantener su competitividad.
Uno de los principales frentes de transformación es el energético. Entre las medidas que están permitiendo reducir emisiones se encuentran la modernización de instalaciones con iluminación LED, la sustitución gradual de combustibles fósiles y el abastecimiento mediante energías renovables. A esto se suman sistemas de gestión certificados bajo la norma ISO 50001, que permiten identificar oportunidades de ahorro y optimizar continuamente el consumo.
La directiva refiere que la industria tiene el reto de reducir 75% sus emisiones de alcance 1 y 2 para 2030, respecto de los niveles de 2019. Sin embargo, destaca que estas medidas no son exclusivas del sector automotriz, pues pueden replicarse en cualquier planta manufacturera mediante inversiones en electrificación, gestión energética y modernización de infraestructura.
El agua representa otro factor estratégico, particularmente ante el estrés hídrico que enfrentan distintas regiones del país. Para Gutiérrez, el primer paso consiste en identificar los riesgos antes de instalar una operación y, posteriormente, medir con precisión dónde y cómo se utiliza cada litro. La estrategia debe incluir el aprovechamiento de agua no potable, circuitos de reciclaje interno y detección oportuna de fugas.
La dimensión económica de estas acciones se observa en proyectos de captación pluvial y aprovechamiento de condensación de equipos de aire acondicionado. En una instalación de Río Bravo, Tamaulipas, un sistema integrado por infraestructura subterránea, bombas, filtros y medidores permite procesar entre 30,000 y 40,000 litros diarios, con un volumen anual de hasta 14 millones de litros.
El agua recuperada se utiliza en sanitarios y riego de áreas verdes. De acuerdo con la directiva, este aprovechamiento representa una reducción de 80% del consumo de agua de la red municipal destinado a esos usos. El resultado dimensiona el potencial de las inversiones en infraestructura hídrica para disminuir la presión sobre los suministros convencionales y reducir la exposición de las empresas a la escasez.
En términos financieros, Gutiérrez plantea que las compañías deben evaluar no solamente cuánto cuesta implementar una tecnología limpia, sino también cuánto representa mantener procesos ineficientes. La volatilidad de los precios energéticos, el mantenimiento de infraestructura, los impactos ambientales y los costos asociados a la salud forman parte del costo total de continuar dependiendo de combustibles fósiles.
Como referencia, cita un estudio de SolarTech de mayo de 2026, según el cual el costo nivelado de la energía solar disminuyó 85% desde 2015, mientras que el de la generación con carbón aumentó 25%. También señala diferencias importantes en las emisiones durante el ciclo de vida: entre 820 y 1,050 gramos de CO₂ por kilowatt-hora para el carbón, frente a 40-50 gramos para la energía solar.
La innovación en los vehículos también tiene implicaciones ambientales y comerciales. Reducir el peso, disminuir las pérdidas energéticas de los sistemas de propulsión y optimizar el consumo de los componentes auxiliares permite mejorar el rendimiento y la autonomía. Como ejemplos tecnológicos, Gutiérrez menciona desarrollos electrónicos que reducen hasta 60% las pérdidas de energía y materiales compuestos reciclables que pueden disminuir 30% el peso frente al acero.
No obstante, advierte que la transformación enfrenta obstáculos que rebasan las decisiones individuales de las compañías. En 2024, el transporte concentró 23% de las emisiones nacionales, mientras que la generación eléctrica aportó 19%, principalmente por el uso de combustibles fósiles. Por ello, considera indispensable ampliar la disponibilidad de energías limpias y agilizar los permisos para su generación y aprovechamiento industrial.
También identifica como prioridad extender la infraestructura de carga para vehículos eléctricos, pues su adopción requiere condiciones que permitan utilizar esta tecnología de manera efectiva. México, sostiene, necesita alcanzar una participación de 38.5% de generación eléctrica limpia en 2030 y de 43.3% en 2035.
La conclusión de la directiva es que la transición ambiental no puede depender exclusivamente de compromisos corporativos o certificaciones. Requiere inversiones, reglas que faciliten el acceso a energías renovables y una visión que incorpore los riesgos ambientales al costo real de hacer negocios. Para la industria automotriz, avanzar en esa dirección será determinante para preservar su competitividad y asegurar la viabilidad de sus operaciones en el largo plazo.
________________________________________________________________________________________________________________